UEMOA : l’inclusion financière franchit les 76 %, portée par la monnaie électronique
Selon le rapport annuel de la BCEAO publié le 26 octobre, trois adultes sur quatre utilisent un service financier dans l’Union. La bancarisation classique progresse aussi, mais plus lentement.
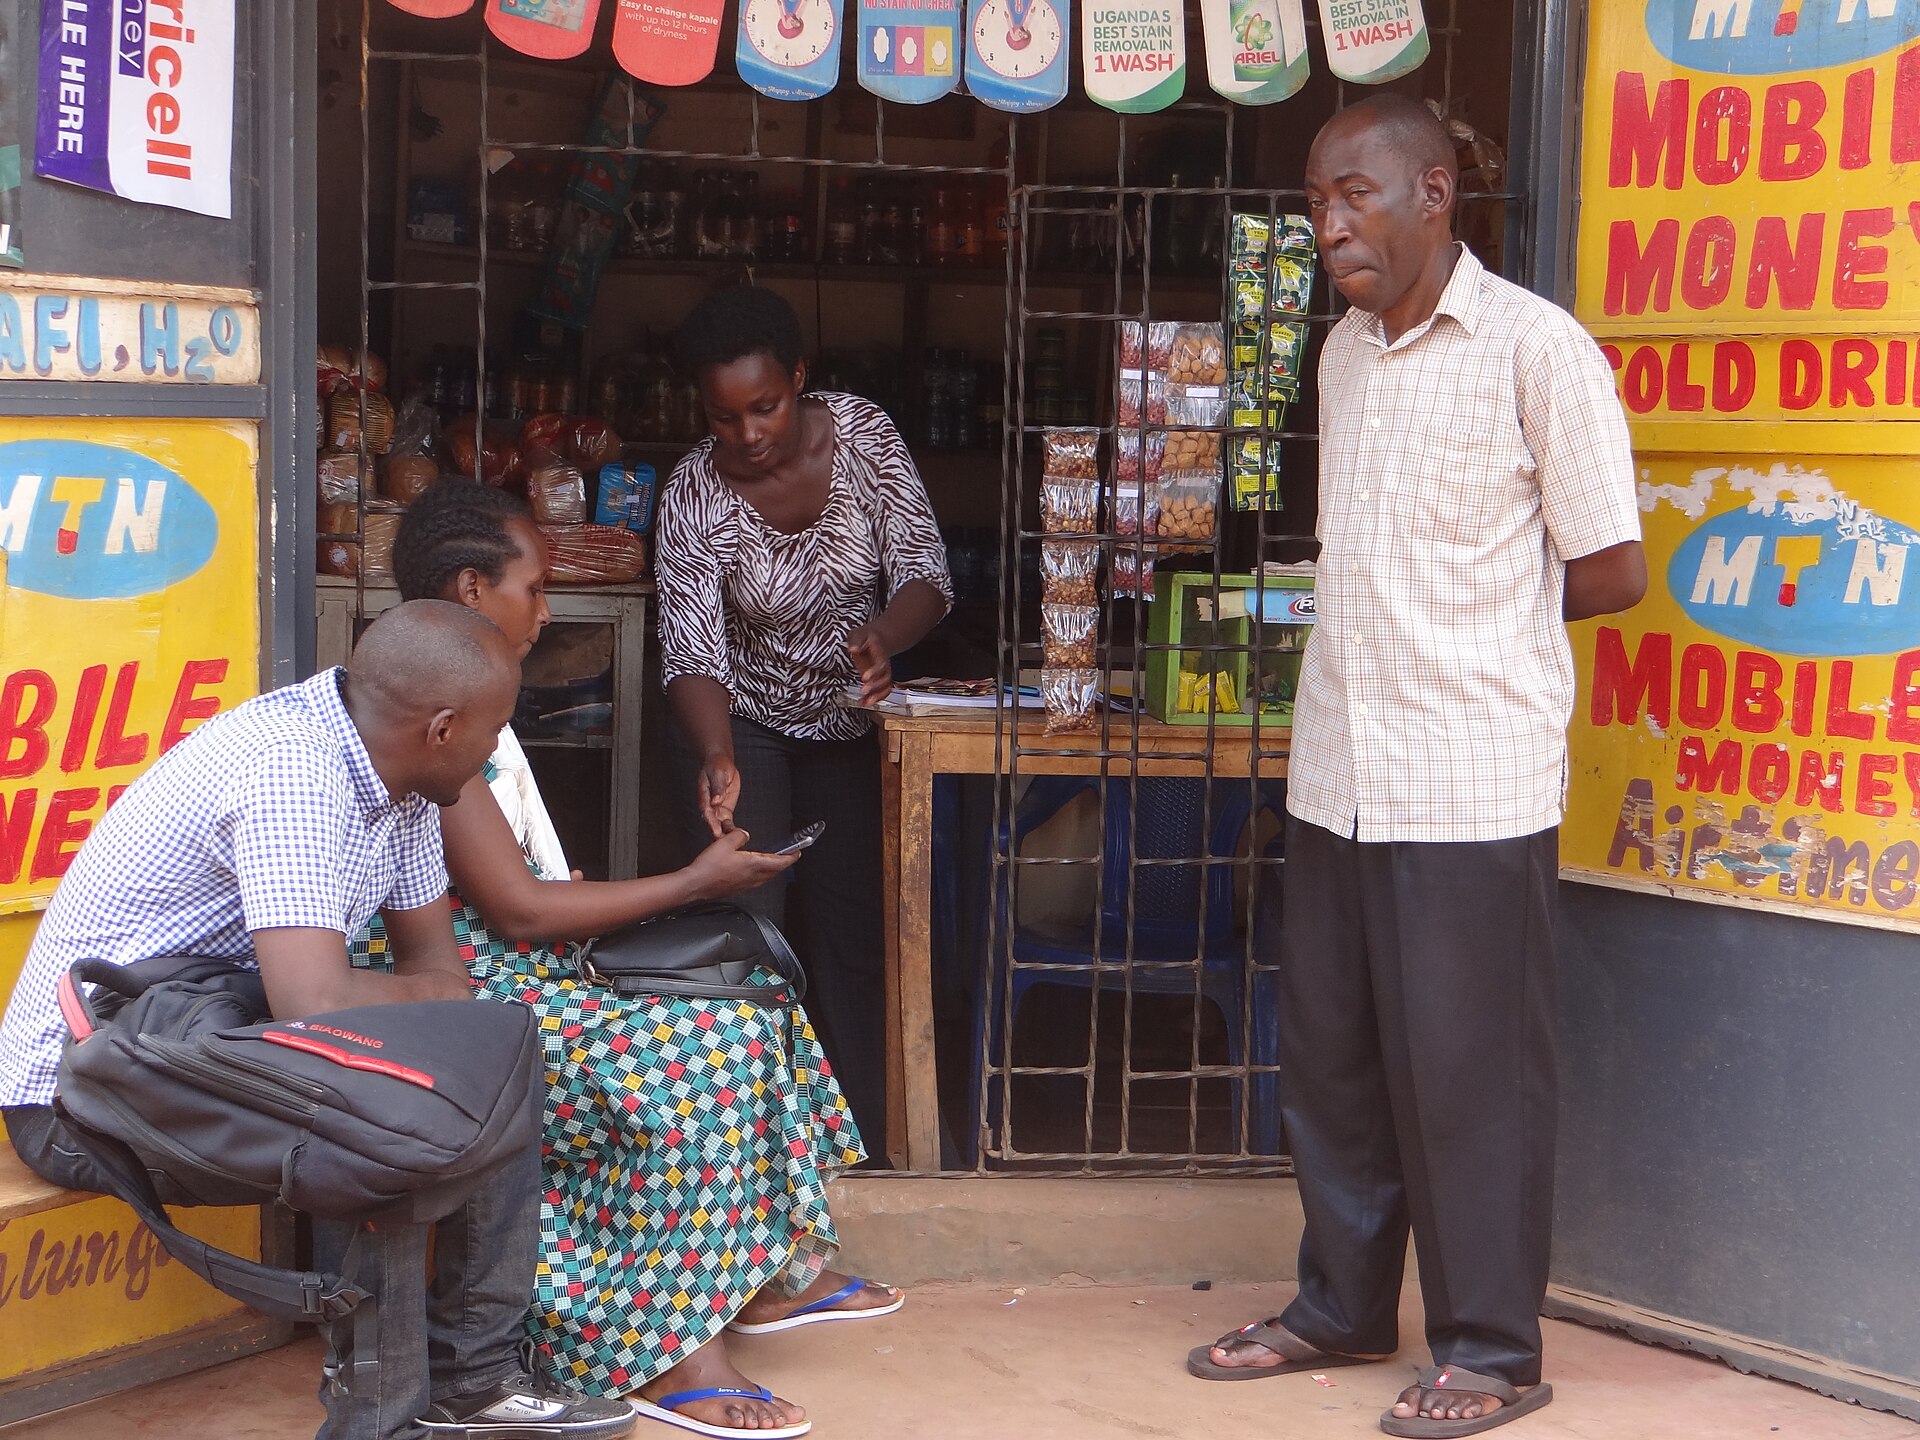
Trois adultes sur quatre utilisent désormais au moins un service financier dans l’Union économique et monétaire ouest-africaine (UEMOA). C’est le principal enseignement du rapport annuel sur l’inclusion financière publié le 26 octobre par la Banque centrale des États de l’Afrique de l’Ouest (BCEAO).
Le cap des 76 % franchi
Le taux global d’utilisation des services financiers, l’indicateur de référence de la BCEAO, atteint 76,1 % en 2025, contre 73,6 % en 2024. Selon la Banque centrale, cette progression est « principalement portée par l’utilisation des services de monnaie électronique », autrement dit le mobile money, devenu la porte d’entrée de millions de ménages dans le système financier.
La bancarisation progresse, plus lentement
Le taux de bancarisation strict, qui ne compte que les comptes ouverts dans les banques, la Poste et les caisses d’épargne, passe de 25,2 % à 26,9 %. Le taux de bancarisation élargi, qui intègre la microfinance, franchit la barre symbolique de la moitié de la population adulte, à 50,6 % contre 47,4 % un an plus tôt.
L’écart entre ces indicateurs reste parlant : si les trois quarts des adultes utilisent un service financier, à peine plus d’un sur quatre dispose d’un compte bancaire classique. La monnaie électronique comble le vide, mais elle ne remplace pas encore l’accès au crédit et à l’épargne de long terme.
Des points de services plus nombreux
L’offre se rapproche des populations. L’Union compte 224 points de services pour 10 000 adultes, soit 31 de plus qu’en 2024, et 563 points de services pour 1 000 km², contre 470 l’année précédente. L’indice synthétique d’inclusion financière, calculé sur une échelle de 0 à 1, s’établit à 0,616, en hausse de 0,016 point.
Le crédit un peu moins cher, l’épargne mieux rémunérée
Le coût moyen du crédit recule légèrement, de 6,76 % à 6,69 %, tandis que la rémunération moyenne des dépôts progresse de 5,26 % à 5,41 %. Une évolution favorable aux épargnants comme aux emprunteurs, même si l’ampleur reste modeste.
Une conjoncture régionale porteuse
Ces résultats s’inscrivent dans un contexte macroéconomique plutôt favorable. Dans sa note mensuelle de conjoncture publiée le 21 octobre, la BCEAO indiquait une inflation de 1,3 % en août 2026 dans l’Union, avec une prévision de 1,6 % en septembre puis 1,9 % en octobre, sous l’effet notamment de la hausse du fret et des produits pétroliers. La croissance du PIB est attendue à 6,1 % au troisième trimestre 2026.
L’analyse de Seneco
Le mobile money a gagné la bataille de l’accès. La prochaine étape est celle de l’usage : transformer ces portefeuilles électroniques en véritables outils d’épargne, de crédit et d’assurance pour les ménages et les petites entreprises. C’est là que se joue l’impact économique de l’inclusion financière, au Sénégal comme dans le reste de l’Union.
Sources : BCEAO, Rapport annuel sur l’inclusion financière dans l’UEMOA, année 2025 (26 octobre 2026) ; BCEAO, Note mensuelle de conjoncture, septembre 2026.
Réagir à cet article